Detecte golpes ao entender a relação entre quem paga e quem recebe.
A Incognia combina informações do Physical Social Graph, baseadas em locais de confiança e no reconhecimento persistente de dispositivos, com outros sinais de risco para identificar relações suspeitas e ajudar os bancos a impedir golpes antes que o dinheiro seja transferido.
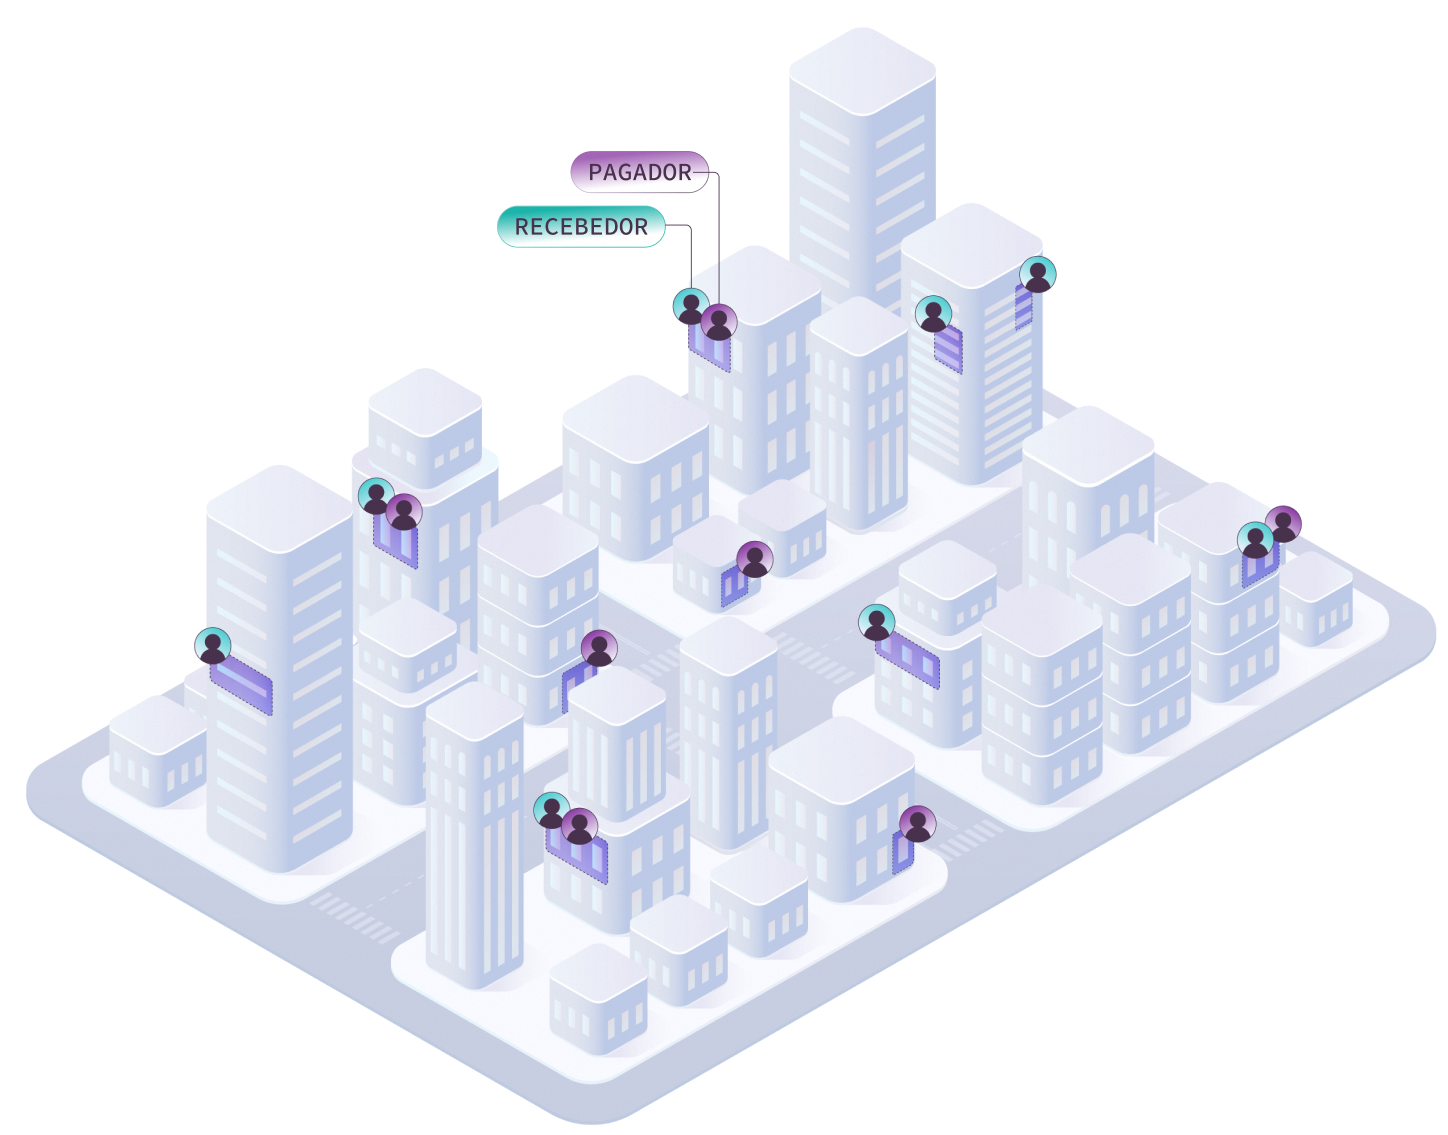
Mesmo com bons controles antifraude, golpes podem passar despercebidos.
Quem está fazendo o pagamento?
O pagamento foge do padrão?
O que conecta as duas partes?
Conheça também quem recebe o pagamento.
O Physical Social Graph da Incognia usa o histórico de locais de confiança para identificar indícios de uma relação entre pagador e recebedor.
- Locais frequentados em comum Visitas recorrentes aos mesmos locais podem indicar uma relação já estabelecida no mundo físico.
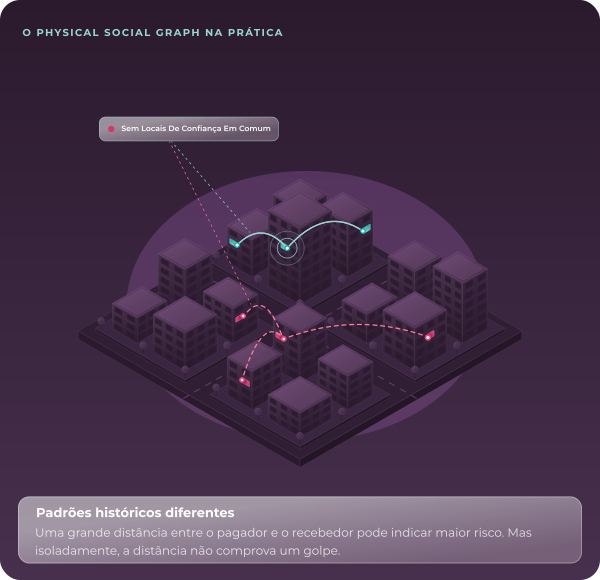
- Padrões históricos de localização Compare os locais que as duas partes frequentam, com precisão em nível de apartamento. A análise considera esse histórico, em vez da distância indicada por GPS ou IP no momento do pagamento.
- Sinais complementares para avaliar o risco de golpe Use os sinais disponíveis de contas laranja, chamadas em andamento, acesso remoto e integridade dos dispositivos para confirmar ou reavaliar a análise da relação.
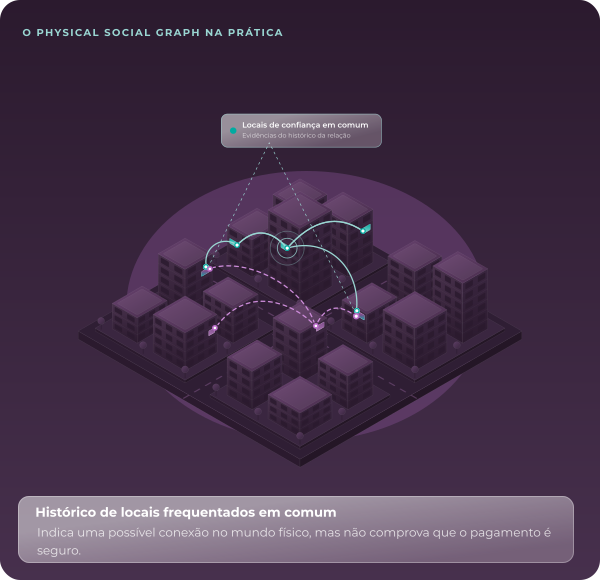
Trusted Locations: tecnologia patenteada.
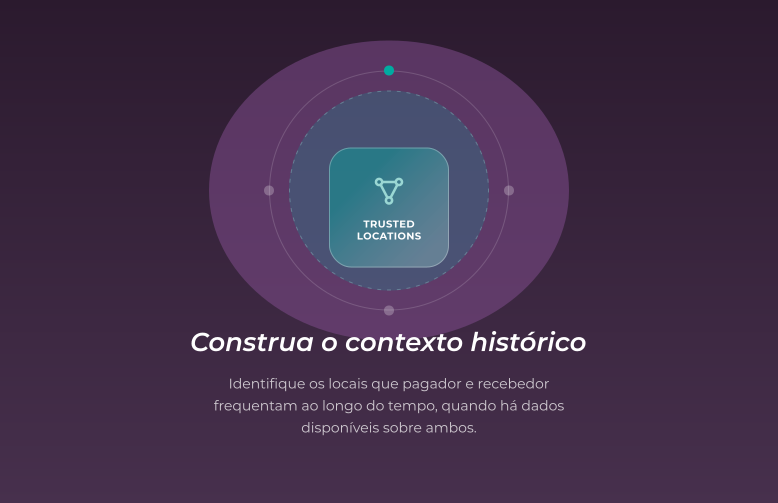
A base do Physical Social Graph da Incognia.
A Incognia constrói um contexto persistente a partir dos locais que as duas partes frequentam, em vez de depender da localização do pagador no momento do pagamento.
Esse histórico ajuda a identificar conexões no mundo físico e padrões de relacionamento suspeitos que não aparecem no registro de uma transação.
- Inteligência sobre o histórico das relações Identifique locais de confiança em comum e padrões recorrentes que indiquem conexões no mundo físico entre pagador e recebedor.
- Inteligência cruzada entre instituições Use informações de instituições participantes para identificar conexões suspeitas que vão além do histórico de transações do próprio banco.
- Uma visão mais ampla da rede Indícios de relações e de atividades abusivas podem estar além do histórico de transações do próprio banco.
O histórico das relações pode revelar golpes em transações que parecem legítimas.
Na base de dados analisada, somente o Trusted Locations identificou aproximadamente 70% das transações classificadas como golpe, antes da inclusão de outros sinais de validação.
Essa taxa de detecção se limita à base analisada. Outros sinais de risco ajudam a corroborar as evidências sobre a relação.
das transações classificadas como golpe foram identificadas
Avalie o risco de golpe antes de concluir um pagamento autorizado.
O que os bancos precisam saber.
A análise usa a localização do cliente no momento do pagamento?
Não. A Incognia compara o histórico dos locais frequentados pelo pagador e pelo recebedor, ou seja, os lugares que ambos visitam repetidamente ao longo do tempo. A proximidade em um único momento não é tratada como prova de uma relação.
Uma grande distância ou a ausência de locais em comum comprova fraude?
Não. Pagamentos legítimos para pessoas distantes acontecem todos os dias. As evidências do histórico da relação são combinadas com outros sinais disponíveis de golpe para avaliar o risco. Isoladamente, elas não determinam se há fraude.
A análise precisa de dados do pagador e do recebedor?
A análise completa da relação entre pagador e recebedor depende de informações relevantes sobre as duas partes. A disponibilidade dos sinais varia conforme a cobertura da rede e o histórico que pode ser observado.
Como a solução funciona com os controles antifraude existentes?
A Incognia fornece evidências sobre a relação entre as partes, complementadas por sinais como chamadas em andamento, acesso remoto e integridade dos dispositivos. O banco utiliza essas avaliações nas políticas antifraude que já adota.
A Incognia bloqueia a transferência?
A Incognia fornece evidências de risco. O banco decide se autoriza o pagamento, solicita uma verificação adicional, recusa ou investiga a transação.
Detecte golpes que passam pela autenticação. Antes que o dinheiro seja transferido.
- Converse sobre cenários de golpes em pagamentos autorizados pelo cliente
- Conheça a análise do histórico das relações e os sinais complementares de risco
- Avalie como a solução se encaixa no seu processo de decisão sobre pagamentos